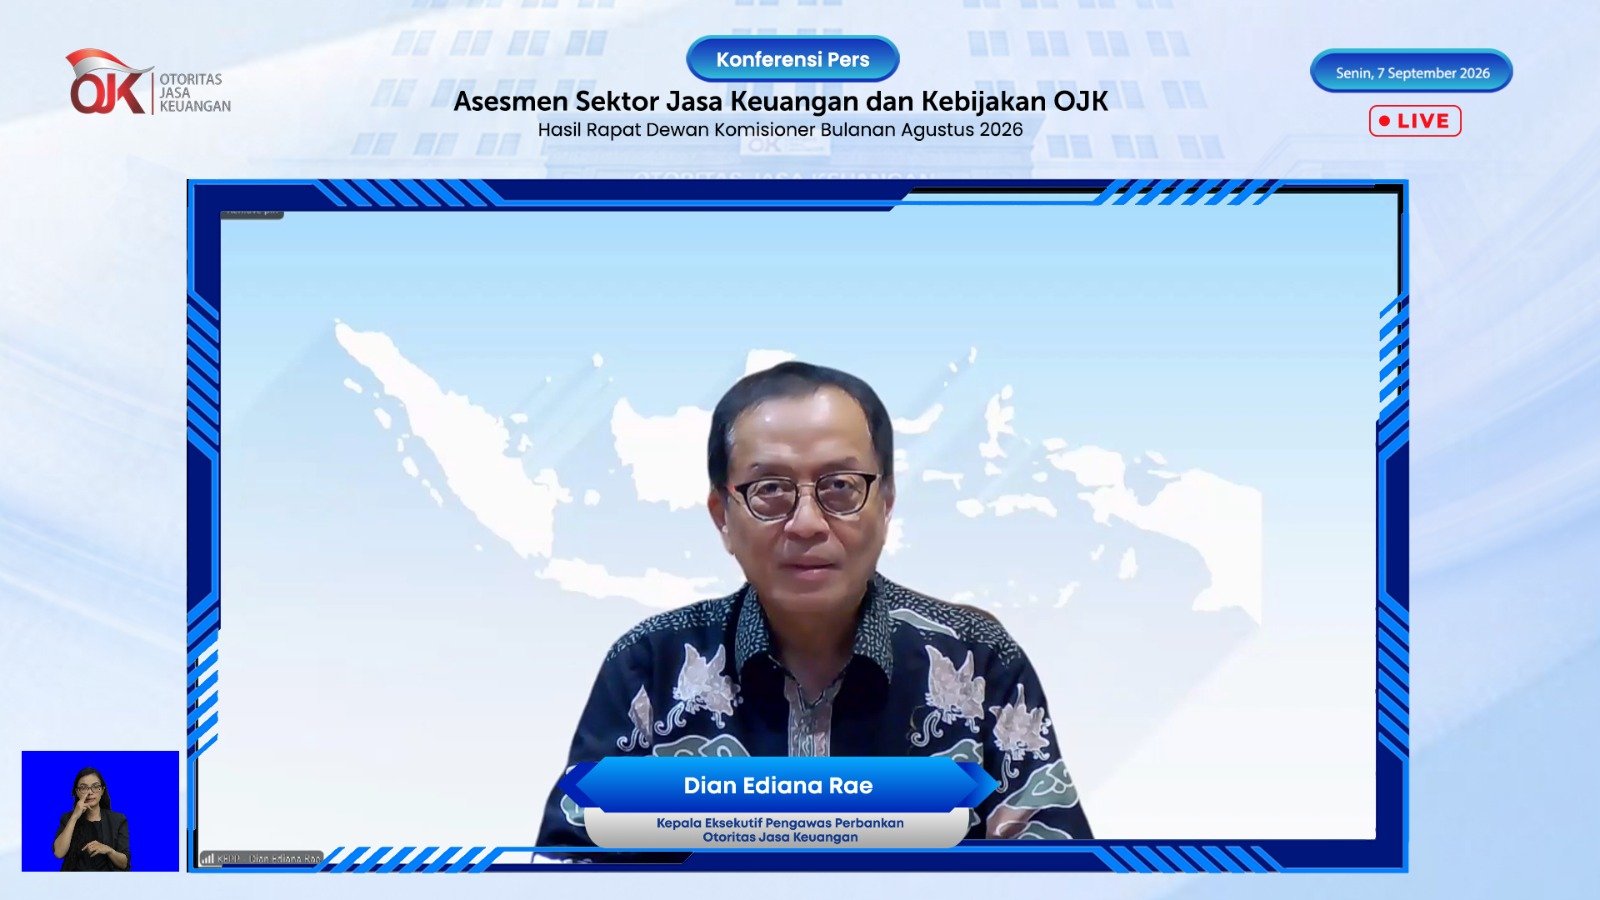

RUANGAKSELERASI.ID, MAKASSAR — Kinerja intermediasi perbankan di Indonesia terus menunjukkan penguatan hingga Juli 2026. Otoritas Jasa Keuangan (OJK) mencatat pertumbuhan kredit perbankan mencapai 13,58% secara tahunan (yoy), meningkat dibandingkan Juni 2026 yang tumbuh 12,67%.
Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, menjelaskan, pertumbuhan tersebut mendorong total penyaluran kredit perbankan menjadi Rp9.135 triliun. “Penguatan intermediasi menunjukkan fungsi perbankan dalam mendukung aktivitas ekonomi terus berjalan positif,” kata Dian dalam keterangan resminya.
Berdasarkan jenis penggunaan, kredit investasi mencatat pertumbuhan tertinggi sebesar 25,13% yoy. Selanjutnya, kredit modal Kerja tumbuh 11,04%, sedangkan Kredit Konsumsi tumbuh 5,38%. Dari sisi debitur, kredit korporasi menjadi penopang utama dengan pertumbuhan 22,10% yoy.
Sementara itu, kredit Usaha Mikro, Kecil dan Menengah (UMKM) juga melanjutkan tren peningkatan dengan tumbuh 1,62%, lebih tinggi dibandingkan pertumbuhan Juni sebesar 1,05%.
Dian mengatakan, dari sisi kepemilikan, kredit bank BUMN mencatat pertumbuhan paling tinggi sebesar 16,95% yoy. Kondisi tersebut turut mencerminkan penguatan penyaluran pembiayaan di berbagai segmen.
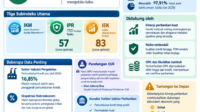
Di sisi lain, Dana Pihak Ketiga (DPK) perbankan juga mengalami akselerasi. Pada Juli 2026, DPK tumbuh 11,21% yoy menjadi Rp10.336 triliun, meningkat dari pertumbuhan Juni sebesar 10,21%. Pertumbuhan DPK terutama ditopang deposito yang naik 13,13%, disusul giro 11,81% dan tabungan 8,37%.
Untuk pembiayaan buy now pay later (BNPL), baki debet yang dilaporkan dalam Sistem Layanan Informasi Keuangan (SLIK) mencapai Rp31,56 triliun atau sekitar 0,35% dari total kredit perbankan. Meski porsinya masih relatif kecil, pembiayaan BNPL tumbuh 31,22% yoy dengan jumlah rekening mencapai 33,50 juta.
Dian menambahkan, kondisi likuiditas dan ketahanan perbankan tetap terjaga. Rasio Alat Likuid terhadap Non-Core Deposit (AL/NCD) berada di level 102,45% dan AL/DPK sebesar 23,10%, jauh di atas batas masing-masing 50% dan 10%. Sementara Liquidity Coverage Ratio (LCR) mencapai 187,5%.
Kualitas kredit juga relatif terjaga dengan NPL gross sebesar 2,10% dan NPL net 0,81%. Loan at Risk (LaR) bahkan turun menjadi 8,39% dari 8,47% pada Juni. Dari sisi permodalan, Capital Adequacy Ratio (CAR) meningkat menjadi 23,84% dari 23,70%, menunjukkan ketahanan industri perbankan yang tetap kuat. (*)